


「実家が空き家になったから、とりあえず貸してみようかな」
そう考えたとき、真っ先に頭をよぎるのが「税金(確定申告)」のことではないでしょうか。
よくネットで見かける「副業の利益が20万円以下なら申告不要」という言葉。
「じゃあ、家賃5万円で年間60万円入っても、経費を引いて利益が少なければ申告しなくていいの?」
「そもそも赤字なら放っておいていいんだよね?」
結論から言うと、不動産所得があっても所得税の確定申告が必ず必要とは限りません。年末調整済みの会社員で、給与以外の所得の合計が20万円以下など一定の要件を満たす場合、所得税の確定申告は原則不要です。ただし、住民税の申告が必要になることがあり、赤字なら損益通算で還付を受けられる場合もあります。まず自分の条件を確認し、必要なら申告するのが安全です。
なぜ、わざわざ面倒な申告をすすめるのか。そこには、知っている人だけが得をして、知らない人が損をする「不動産所得ならではのルール」があるからです。
今回は空き家を再生・賃貸管理しているわたしの実体験をベースに、空き家オーナーが直面する「確定申告のリアル」を徹底解説します。
📌 この記事でわかること
- 「20万円以下なら申告不要」ルールの落とし穴と正しい理解
- 赤字でも確定申告を検討したい3つの理由
- 空き家を貸すときに経費になるものの一覧
- 会計ソフトを使って申告を楽にする方法
「20万円以下なら申告不要」の罠とは?
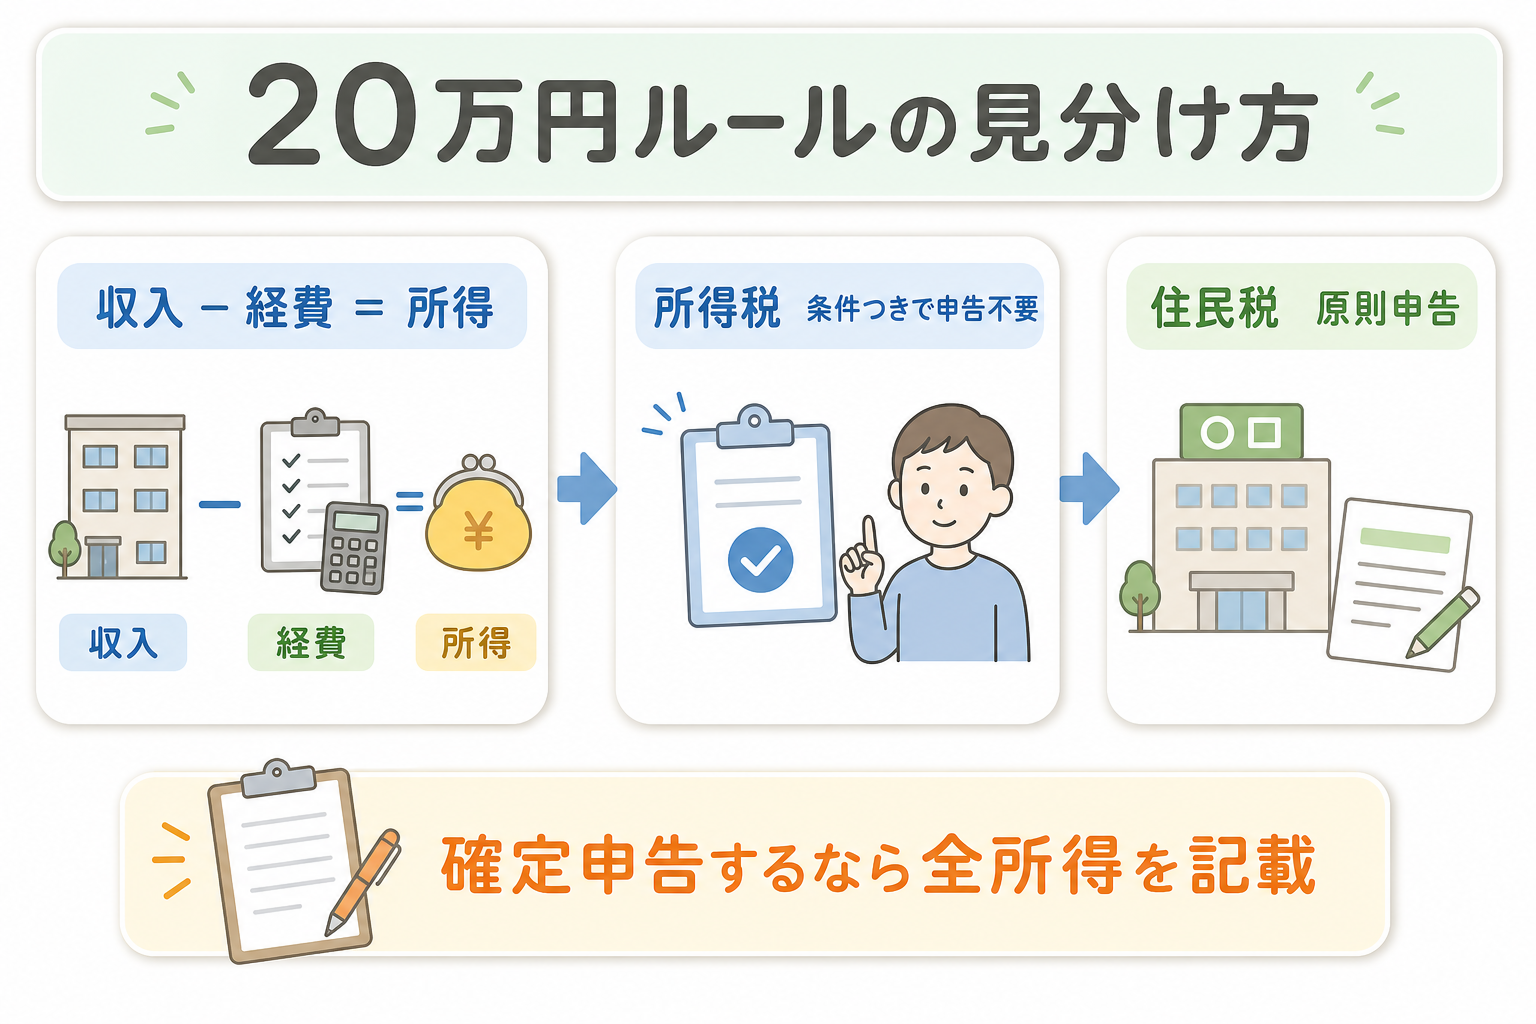
まず、多くの人が誤解している「20万円ルール」を整理しましょう。
年末調整が済んだ会社員で、給与を1か所から受け、給与収入が2,000万円以下、給与・退職所得以外の所得の合計が20万円以下などの要件を満たす場合、所得税の確定申告は原則不要です。ただし、医療費控除などのために確定申告をするなら、20万円以下の不動産所得も含めて申告します。詳しくは国税庁「給与所得者で確定申告が必要な人」をご確認ください。
「ラッキー!じゃあ申告しなくていいんだ」と思うのは早計です。ここには2つの大きな落とし穴があります。
①住民税には「20万円ルール」がない
これが最大の罠です。所得税(国税)の申告が不要であっても、住民税(地方税)にはこの特例がありません。
所得税の確定申告が不要でも、給与以外の所得がある場合は、原則としてお住まいの市区町村へ住民税の申告が必要です。申告が不要になるケースも自治体ごとに案内があるため、迷ったら市区町村へ確認しましょう。所得税の確定申告をすれば、その内容は自治体にも送られるため、通常は住民税だけを別に申告する必要はありません。
②不動産所得は「売上」ではなく「所得」で計算する
「家賃収入(売上)」が年間20万円以下という意味ではありません。
家賃収入 ー 必要経費 = 不動産所得(利益)
この金額が20万円以下かどうかで判定します。空き家を貸し始めた年は固定資産税、修繕費、減価償却費などがかさみ、赤字または20万円以下になることがあります。ただし、支出がすべてその年の経費になるとは限りません。
【具体例】
家賃5万円 × 12か月 = 年間収入60万円
固定資産税10万円 + 火災保険2万円 + 修繕費15万円 + 減価償却費20万円 = 経費計47万円
→ 不動産所得 = 60万円 - 47万円 = 13万円
この13万円だけでなく、給与以外の所得の合計が20万円以下で、ほかの要件も満たせば所得税の確定申告は原則不要です。一方、住民税は原則として申告します。
赤字でも確定申告を検討したい3つの理由
「利益が出ていないなら、申告するだけ時間の無駄じゃないか」
そう思うかもしれません。でも、築古戸建てを再生して貸し出す場合、確定申告は払いすぎた税金を精算し、賃貸経営の実績を残すための大切な手続きになります。
理由①:損益通算で「給与所得」の税金が戻る場合がある
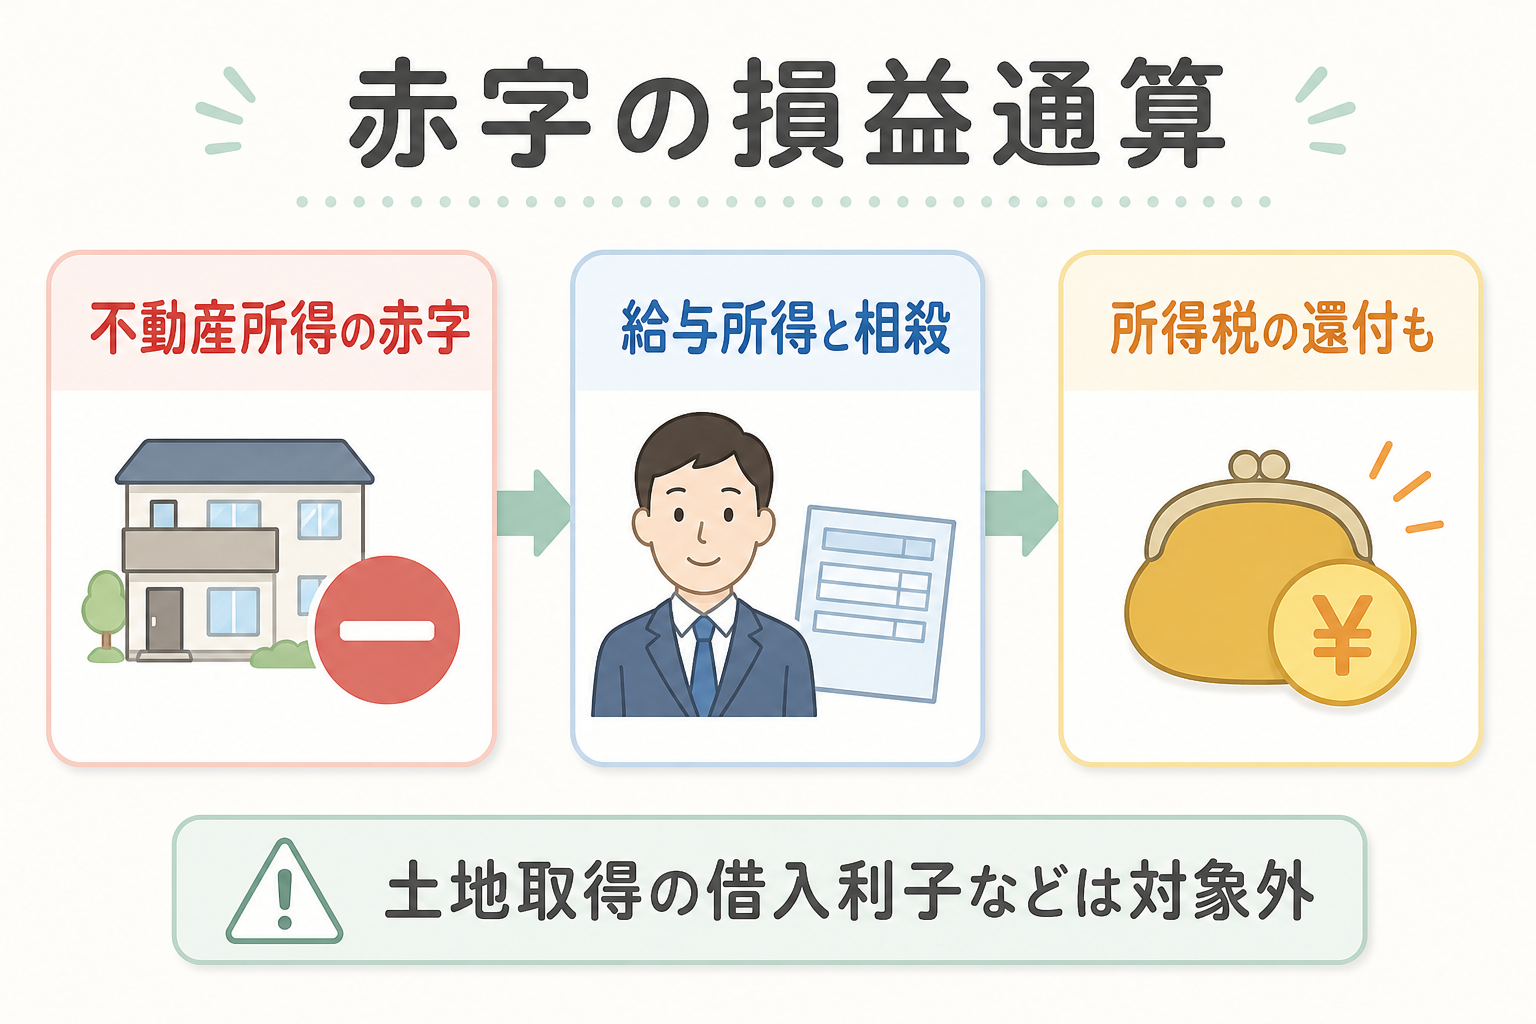
これが給与所得のある会社員や看護師さんにとって最大のメリットです。
不動産所得が赤字になった場合、原則としてその赤字を給与所得などから差し引けます。これを「損益通算」といいます。ただし、土地等を取得するための借入金利子に相当する赤字など、損益通算できない部分もあります。詳しくは国税庁「土地等を取得するために要した負債の利子の額」をご確認ください。
単純化した例として、給与所得が500万円あり、修繕費や減価償却費などにより不動産所得が100万円の赤字になったとします。
損益通算の対象になる赤字が100万円なら、課税対象となる所得はその分少なくなり、源泉徴収された所得税が還付されることがあります。翌年度の住民税にも反映されます。実際の税額は所得控除などでも変わります😊
わたし自身、DIYでコストを抑えつつ設備投資を戦略的に行うことで、この損益通算の恩恵を十分に受けてきました。
理由②:青色申告特別控除(最大65万円)の存在
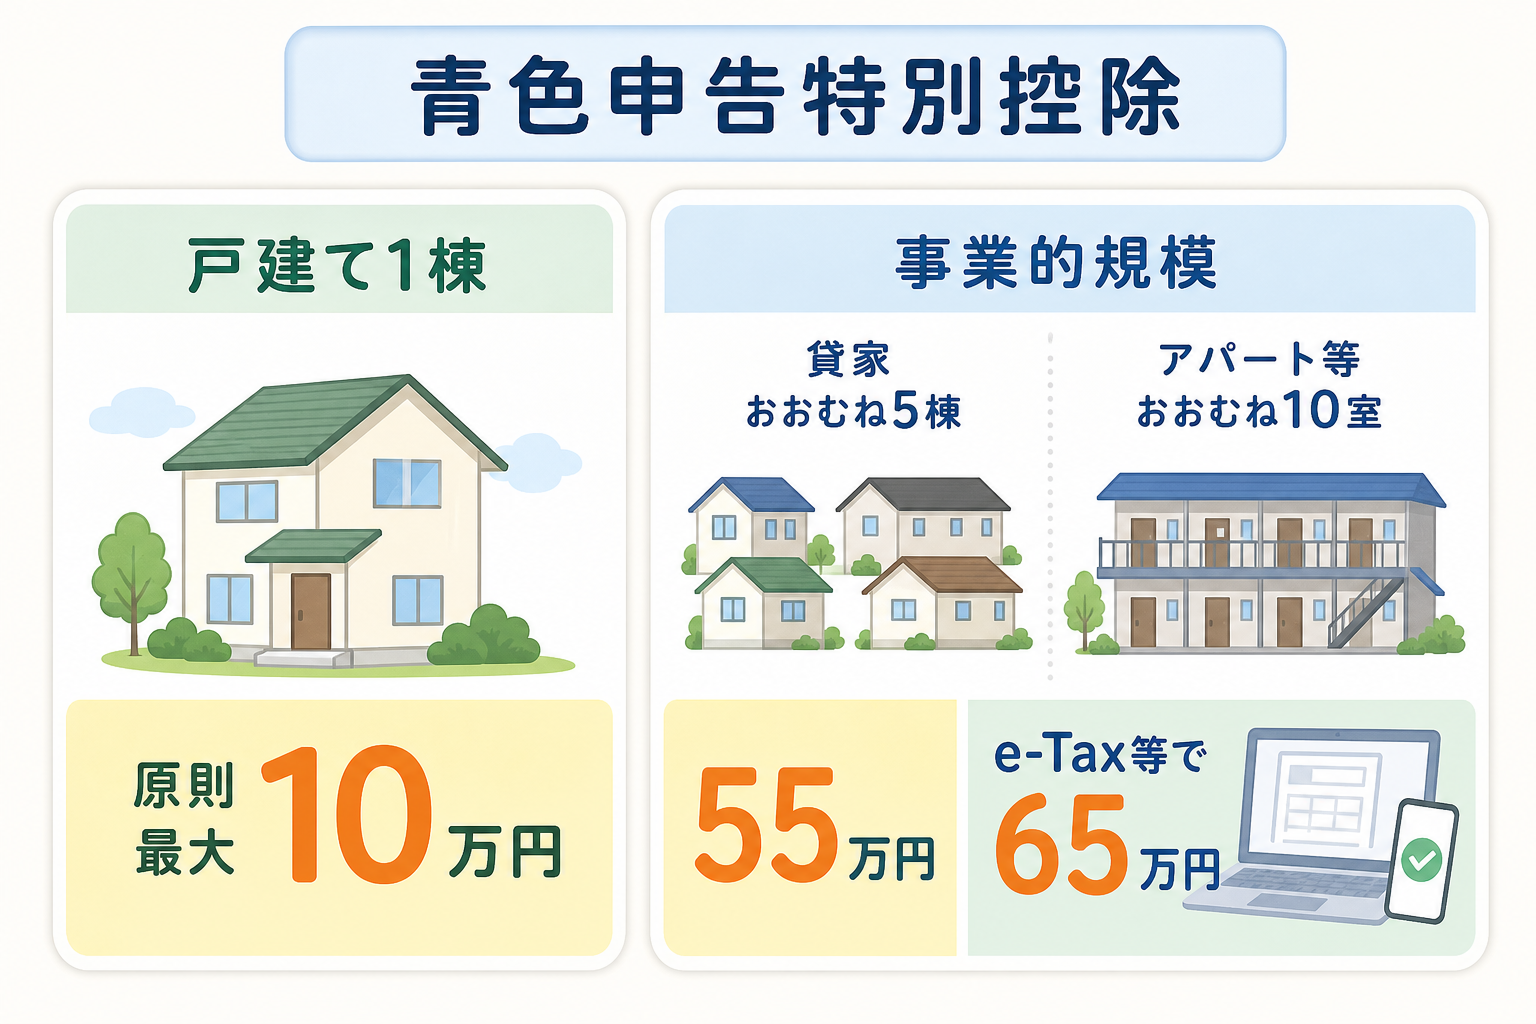
不動産所得がある人は、要件を確認したうえで青色申告を選ぶと、特別控除などの特典を受けられる場合があります。
ここで重要なのは、青色申告なら誰でも65万円控除になるわけではないことです。戸建て1棟の貸付けは通常「事業的規模」ではないため、青色申告特別控除は原則として最大10万円です。
控除額の目安:
・10万円控除:事業的規模ではない不動産貸付けなど
・55万円控除:事業的規模で、複式簿記・貸借対照表等の添付・期限内申告などの要件を満たす場合
・65万円控除:55万円控除の要件に加え、e-Taxまたは一定の電子帳簿保存の要件を満たす場合
事業的規模の一般的な目安は、独立家屋ならおおむね5棟、アパート等なら独立した室がおおむね10室です。空き家1戸ならまず10万円控除を前提に、将来物件を増やすなら複式簿記に慣れておくと安心です。詳しくは国税庁「青色申告特別控除」をご確認ください。
理由③:融資を受ける際の「実績」になる
将来的に「もう1軒空き家を買いたい」「アパート経営に挑戦したい」と考えたとき、銀行はあなたの確定申告書をチェックします。
申告が必要なのにしていないと、金融機関へ収支や納税状況を示しにくくなります。小規模でも正しく申告を続け、賃貸経営の実績を数字で残すことが、次の融資相談の土台になります。
空き家を貸す際の「経費」には何が含まれる?
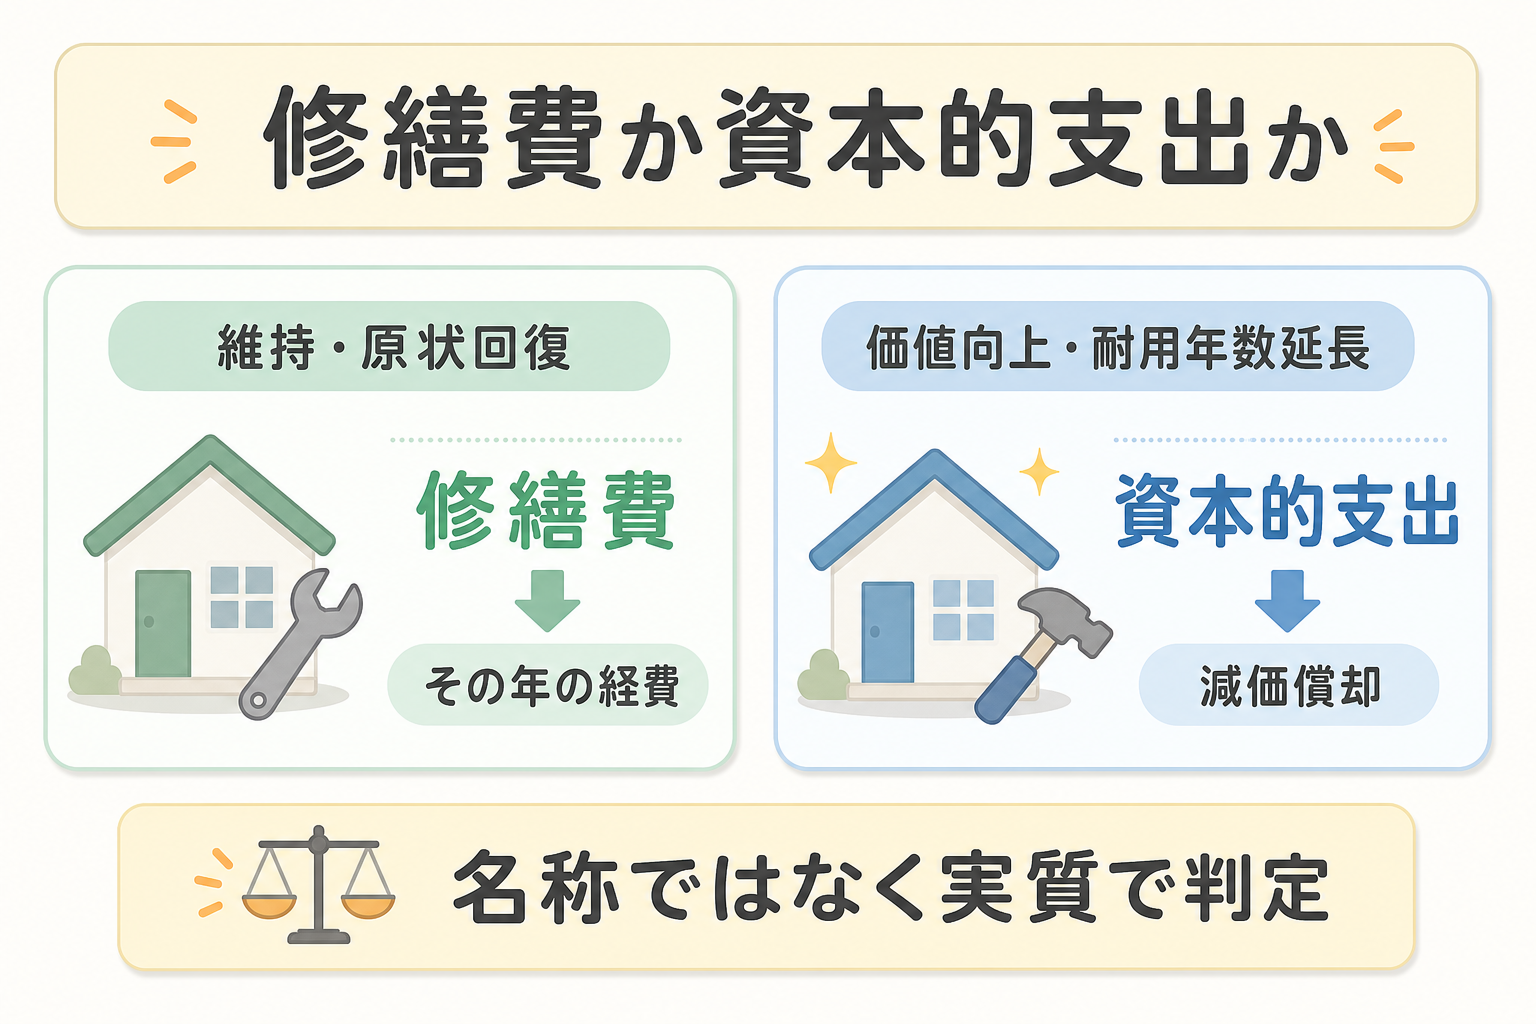
「何が経費になるのか」を知ることは、節税の第一歩です。わたしが実際に計上している主な項目を紹介します。
| 項目 | 内容 |
|---|---|
| 固定資産税・都市計画税 | 物件そのものにかかる税金 |
| 火災保険料・地震保険料 | 賃貸用として加入した保険料 |
| 修繕費 | 通常の維持管理や原状回復にかかった費用。価値を高める改良などは資本的支出になる場合があります |
| 減価償却費 | 建物等の取得費や資本的支出を、耐用年数に応じて各年に分けて計上 |
| 仲介手数料・広告料 | 客付けをしてくれた不動産会社に支払う費用 |
| 管理委託料 | 管理会社に支払う手数料(自主管理なら不要) |
| 借入金利息 | 賃貸業務のための借入金利息。土地取得分は赤字の損益通算に制限があります |
| 交通費・通信費 | 物件確認や打ち合わせに必要な分。私用分と合理的に区分して記録します |
特に注意したいのが、修繕費と資本的支出の区分です。通常の維持管理や原状回復はその年の修繕費になりますが、資産価値を高めたり使用可能期間を延ばしたりする支出は、原則として減価償却で各年に分けて経費にします。名称ではなく実質で判定します。詳しくは国税庁「修繕費とならないものの判定」をご確認ください。
なお、それぞれの経費については個別に詳しく解説した記事もあります😊
👉 火災保険料について:実家を貸す前に火災保険はどうすればいい?賃貸用と自宅用の違いをわかりやすく解説
👉 修繕費・減価償却のリアルな金額:空き家をリフォームして貸すべき?費用105万円の内訳と体験談を公開
👉 管理委託料について:実家を貸すとき管理会社に頼むべき?手数料の相場とコスパを大家が本音で解説
会社員が「不動産所得」を持つということ
会社員は給与所得があるため、不動産所得の赤字を損益通算できれば税負担が軽くなる場合があります。ただし、赤字なら必ず全額を給与所得から差し引けるわけではなく、土地取得の借入金利子などの例外があります。融資の判断も収入だけでなく、物件の収支や自己資金、信用状況などを含めて行われます。
一方で、本業が忙しい中で確定申告まで手が回らない…という方も多いですよね。
そんなときに頼りになるのがクラウド会計ソフトです。銀行口座やクレジットカードを連携すると仕訳候補が作られ、手入力を減らせます。ただし、私用との区分や勘定科目は自分で確認が必要です。わたしはマネーフォワードクラウド確定申告を愛用し、家計管理のマネーフォワードMEとあわせて収支の全体像を管理しています。忙しい会社員にこそおすすめしたいツールです。

法人という選択肢
※これは将来的な話です。まず1戸目の確定申告に慣れてからで十分ですが、知識として覚えておくと役立ちます。
今後物件を増やしていく予定があるなら、株式会社や合同会社を設立して運用するのも一つの手です。
個人での確定申告(所得税)は累進課税のため、年収が高い方の場合、不動産所得が加算されると税率が跳ね上がることがあります。
法人化すると、所得の状況によっては個人より税負担を抑えられる場合があります。一方、法人税等は単一の一定税率ではなく、役員報酬にも適正額や手続きのルールがあります。法人化すれば自動的に節税になるわけではありません。
法人には赤字でもかかる均等割、設立費用、社会保険や会計の負担もあります。物件数と利益が増えてから、個人のままの場合と法人化した場合の手取りを税理士に試算してもらい、判断するのが安全です。
まとめ:確定申告は「自分を守る」ためのツール
「空き家を貸して20万円以下なら、黙っていてもバレないのでは?」
20万円以下でも、所得税と住民税では申告の扱いが異なります。「少額だから何もしなくてよい」と決めつけず、自分が所得税の申告不要要件を満たすか、住民税の申告が必要かを確認しましょう。
必要な申告を行い、収入と必要経費を正しく記録する。赤字なら損益通算の可否を確認し、青色申告なら自分に適用できる控除額を確かめる。これが、長く不動産賃貸業を続けるうえで大切だと思っています。
※税務上の扱いは物件の取得経緯、貸付規模、ほかの所得などで変わります。判断に迷う取引は、税務署または税理士へご相談ください。
会計ソフトを使えば手間もぐっと減りますし、収支の管理は意外と楽しいですよ😊
✅ まず今日やること
- 青色申告承認申請書の期限を確認する(原則その年の3月15日まで。その年の1月16日以後に新たに貸付けを始めた場合は開始日から2か月以内)
- クラウド会計ソフトを無料トライアルで試してみる(マネーフォワードクラウドなど)
- 領収書・レシートを今から保管し始める(修繕費や交通費などの経費記録)
この記事が空き家にお困りのあなたの参考になれば嬉しいです。
関連記事もあわせてどうぞ😊
👉 【節税対策】実家を貸したら税金はいくらかかる?3種類の税金と節税対策を大家が解説
👉 【初心者大家向け】大家の仕事3つを徹底解説|入居者管理・物件管理・会計を楽にする方法
👉 実家を貸す5つのメリット|管理の手間ゼロ・家賃収入・節税まで体験談つきで解説
次に読む
実家を貸すまでの流れは「学ぶ → 整える → 貸す → 運営する」の4ステップ。この記事は4つめ「運営する」の内容でした。
ほかのステップもまとめて確認したい方は、費用や期間の目安まで整理した実家を貸すまでの全体の流れ【完全ガイド】をどうぞ。いま自分がどの段階にいるのかがハッキリしますよ😊


コメント